

火災保険の選びかた
ここからは火災保険の選び方をご紹介します。おおまかに下記の4つのポイントがあります。
①評価額
②補償の範囲
③期間
④地震保険
では、まず「①評価額」のところから。
例えば、評価額を「1200万円」に設定した火災保険に加入していて、火災にあってしまって建物が全焼してしまったら、この場合1200万円の保険が支払われます。
評価額が「800万円」の場合は、800万円が支払われます。
※すいません。分かりやすいようにかなり簡略化して書いています。
※正確にはこのように単純ではなく、プランやオプション、被害状況にによっても保険金は変わります。
評価額を高く設定すればその分支払う保険料も高くなります。
では、例えば評価額を1億円にしたとすると1億円の保険金がおりるのでしょうか。実はそうではないのですね。
基本的に、新しく建物を建てる分しか保険金はおりないのです。
この場合は、ただ単に無駄に高い保険料を支払っていただけということになってしまいます。
※正確には、再調達原価で評価額が設定されている場合は家を建て直す費用が、時価で評価額が設定されている場合はそのときの建物の時価評価額の保険金が支払われます。
逆に、保険料を安く抑えたいなどの理由で低めの評価額に設定しても、本当に火災にあってしまったときに十分な補償を受けられなくなり、その後の生活に大きな影響を及ぼしてしまいます。
なので、評価額がいくらに設定されているかちゃんとチェックする必要があります。
やたら高く設定してもいけないですし、低くてもいけません。
また、新築戸建を購入された場合など、不動産売買契約書に記載されている建物価格をそのまま評価額にしているケースもありますが、不動産売買契約書の建物価格は、あくまで消費税を出すための価格であって実際の建物の価格とは違うケースが多いので注意が必要です。
上記のようなことを踏まえて、きちんとした評価額が設定されていればよいですが、加入者の意向と関係なく、やたら高い評価額や低い評価額になっていることもありますので、その時の状況ともしもの時のことをよく考えて評価額を設定するようにしましょう。
次に「②補償の範囲」です。
保険会社によってそれぞれにプランがありますので細かなプランの話はこの場では割愛させていただきますが、どの保険会社も概ねエコノミークラス、ビジネスクラス、ファーストクラスといったイメージで補償範囲をグレード別にしているところが多いです。※あくまでイメージです。。。
一般的には
エコノミークラス
火災、落雷、風災、ひょう災、雪災
ビジネスクラス
水災、盗難による破壊、物の飛来、衝突など
ファーストクラス
物の破損、汚損など
といったようにグレードアップしていくほど補償範囲も広がっていき、保険料も高くなっていきます。
ここで、大きなポイントは「水災」です。
昨今ゲリラ豪雨や集中豪雨の被害が日本各地で起こっていますが、水災にあってしまった地域といういうのは、各市区町村が発表しているハザードマップとほぼ一致していると言われています。
お住まいの地域がハザードマップに入っている場合は「水災」が保証されるプランに入っておくべきでしょう。
保険会社にもよりますが、水災だけプラスできるものもあります。
もうひとつ大きなポイントとしては「家財」も補償に含めるかです。
基本的に火災保険は「建物」だけ補償するものです。
もし火災にあってしまったときに、とりあえず建物だけ補償されればよいのか、いやいや家財も補償してもらわないと困ると思うのか。
これは個人個人で考え方は変わります。
また、家財も補償に含めると保険料はとても高くなりますので、本当に必要かどうかよく考えましょう。
次は「③期間」です。
今は、火災保険の加入できる最長期間は5年です。(何年か前までは、35年などとても長い期間で加入できました。)
※2022年10月より、最長期間が10年から5年に短縮されました。
まとめて長い期間に入ってしまったほうが、1年あたりの保険料は安くなります。
また、不動産取引などのように、まとまったお金が出ていくときに、いっしょに保険金も支払ってしまおうということで、できるだけ長い期間で加入されるかたが多いように思います。
できるだけ出費を抑えたいということで、期間を短めに設定されるかたもいます。
当然ですが、5年の期間にしても1年の期間にしても、期間が満了すればまた新たな火災保険に入りなおさないといけません。
※入らないという選択肢もありますが、正直無保険の状態はおすすめできません。。。
まとめてドーンと入ってしまうか、短めの期間でちょくちょく保険内容を見直しながら更新していくか。
これも個人個人の考え方や、その時の経済的事情によるところでもあります。
ただ昨今では、自然災害の多さもあり年々保険料が高くなっていく傾向があります。
そういう意味では、できるだけ長い期間に入っておくというのも、ひとつの選択肢としてあり得るのではないかと思います。
次は「④地震保険」です。
地震保険は火災保険にプラスする形でした加入ができません。
地震保険単体での保険というのは存在しないのですね。
そして、地震という災害の特殊性から(災害が起きた場合に被害が広範囲に及びがちなので)地震保険は国レベルでの保険の取り扱いになっていて、どの保険会社で入っても補償も保険料も同じで一律です。
ちなみに「地震」が原因で起きた「火災」は、火災保険では補償されません。
あくまで原因が「地震」だからです。
では、ぜひ地震保険も付けておきたいと思うところですが、何点か注意点があります。
まず、期間が最長で5年までしか入れません。
火災保険が10年のプランであっても、地震保険は5年までで、5年後に地震保険だけ更新する形になります。
※もちろんそこから地震保険をやめるという選択肢もあります。
あと、評価額は火災保険の半分までしか設定できません。
例えば、火災保険の建物評価額を1200万円に設定している場合、地震保険では600万円までの評価額でしか加入ができません。
上記のような条件がありますが、地震保険を付けるか付けないかを選択することになります。
以上、火災保険の選びかたでした。
分かりやすいようにだいぶ簡略化して書いているところがありますので、細かなところは保険のご担当のかたにきちんと確認してみてください。
 Column貯金がなくても家は購入できます。
-

東久留米市前沢5丁目 新築戸建 全3棟 1号棟
さつき公園、第九小学校がすぐ近くの新築一戸建て 全3棟。1号棟は、南西向きの整形地で陽当たり良好です。インナーバルコニー付きの3LDKの間取り。LDKや約17.0帖で、通りからの目線が気にならないデザインサッシを使用。ZEH水準の省エネ性能の家です。
価格4080万円住宅ローン100%借入で、月々約円 -

清瀬市元町2丁目 新築戸建 全6棟 2号棟
清瀬駅 徒歩9分。新築戸建 全6棟。2号棟は、南東向き。南西側が隣地通路のため陽当たり良好です。車2台並列に駐車可能です。延床面積113.26㎡。2Fに4居室あるゆとりの4SLDK相当の間取りです。LDKは、約23.2帖の広々空間です。2F主寝室と廊下に大型のウォークインクローゼットを完備。
価格6299万円住宅ローン100%借入で、月々約円  Column住宅購入までの流れ② 契約から引き渡しまで
-

東村山市富士見町3丁目 令和4年 築浅戸建
令和4年築の築浅戸建。旧開発分譲地内で整った街並みです。敷地約38.56坪。車種により車3台駐車可能です。延床面積98.53㎡の4LDK。家族のつながりを感じられるリビングイン階段の間取り。全居室南向き。LDKは約16.0帖で床暖房を完備。造り付けの防止柵でキッチンスペースへのペットの侵入を防止できます。ビルトイン食洗器や電動シャッターなど充実の設備。
価格4280万円住宅ローン100%借入で、月々約円 -

東久留米市幸町3丁目 新築戸建
約45.9坪の広い敷地。東久留米駅 徒歩18分の閑静な住宅街。東道路のほか、西側が通路と畑のため、両面道路のような開放感のある立地です。延床面積111.37㎡のゆとりの4LDK。LDKは約23.7帖の広々空間です。家族のつながりを感じられるリビングイン階段の間取り。ZEH水準の省エネ性能です。
価格6999万円住宅ローン100%借入で、月々約円  Column住宅ローン審査って何をするの?① 担保評価と個信
-

清瀬市下宿3丁目 新築戸建 全4棟 1号棟
新築戸建 全4棟。全棟南東向きで陽当たり良好。1号棟は、全室南向き。延床面積99.04㎡のゆとりの3LDK新築戸建 全4棟。全棟南東向きで陽当たり良好。1号棟は、全室南向き。延床面積99.04㎡のゆとりの3LDK。LDKは広々22.25帖の大空間で、キッズヌックスペース付きです。主寝室は約9.12帖あります。
価格4280万円住宅ローン100%借入で、月々約円 -

清瀬市中里3丁目 せせらぎテラス 全32区 築後未入居
大手ハウスメーカー3社による、街づくりプロジェクト「せせらぎテラス」全32区。トヨタホーム施工。モデルハウスとして利用されていた未入居住戸になります。敷地約36.3坪のお庭付きの3LDK。鉄骨ラーメン構造で、耐震等級「3」の最高等級です。太陽光パネル搭載の家です。
価格5580万円住宅ローン100%借入で、月々約円  Column「手付金が戻ってくる」とは?
-
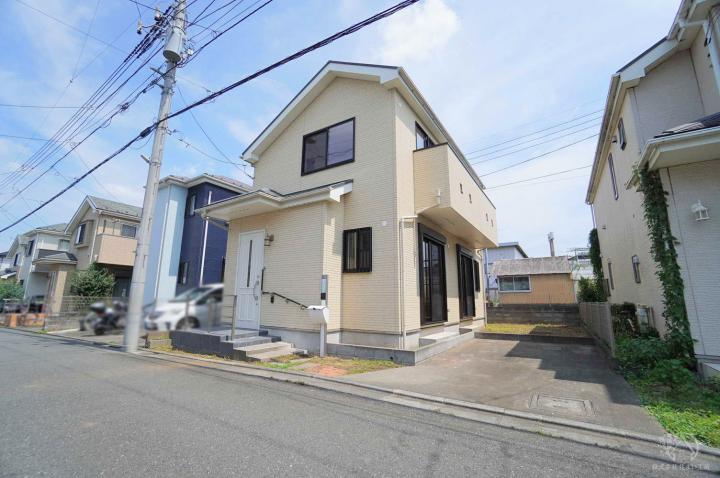
東久留米市下里5丁目 中古戸建【リフォーム済み】
南西向きの整形地。北東側も通路で両面道路のような立地で開放感があります。陽当たり良好です。内装リフォーム済みで室内きれいです。全室南向きの4LDK。1階LDKは洋室を開放して広々利用できます。2F東側洋室は続き間としても、広くも利用できるフレキシブルな間取りです。
価格3599万円住宅ローン100%借入で、月々約円 -

清瀬市旭が丘6丁目 新築戸建 全10棟 6号棟
全棟37坪超のゆとりある分譲地。6号棟は、敷地約37.62坪。旗竿型の敷地ですが、南側がカースペースで陽当たり良好。隣地が畑のためとても開放感があります。延床面積100.58㎡。LDK横のマルチスキップが吹き抜けになっていて、開放感があり2Fと一体感のある室内空間になっています。LDKは22.25帖の広々空間です。奥行きの広いワイドタイプのバルコニー。太陽光パネル搭載の家です。
価格3880万円住宅ローン100%借入で、月々約円  Column学区を指定して物件を探したい方へ ~「学区でさがす」の活用方法~
-

東久留米市前沢4丁目 新築戸建 全3棟 3号棟
つばき公園や子どもセンターあおぞら、滝山公園がすぐ近くの新築戸建 全3棟。コンパクトな3LDK。3号棟は、北東道路のほか、南東側が遊歩道のため陽当たり良好。角地のような開放感のある立地です。2Fに浴室と洗面室を配置して、1F居住スペースを広くとった間取りです。太陽光パネル搭載の家です。
価格3930万円住宅ローン100%借入で、月々約円 -

東久留米市弥生1丁目 土地 全4区 4号地
条件なしの売地 全4区画。前面は幅員約6mの公道で開放感があります。全区画、東道路の整形地。4号地は、緑地を含んで敷地約37.8坪。建物プランの作成など行っています。どうぞお気軽にお問い合わせください。
価格3580万円住宅ローン 土地のみ、月々約円  Column住宅購入までの流れ① 予算から検討まで
-
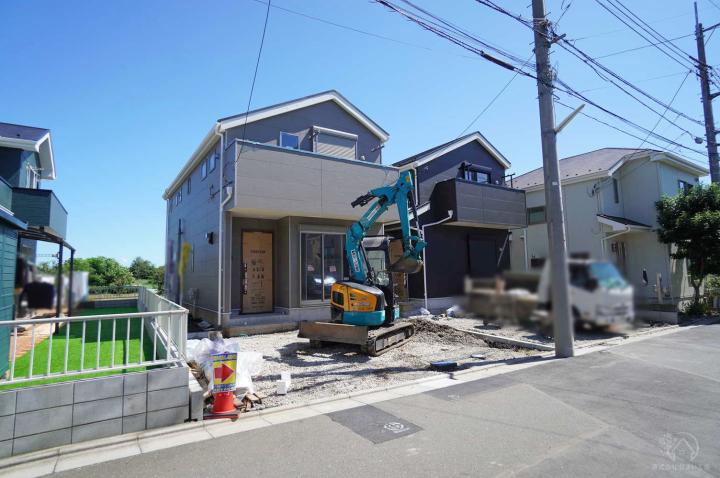
清瀬市下清戸1丁目 新築戸建 全2棟 1号棟
閑静な住宅地。南西向きで陽当たり良好の新築戸建 全2棟。1号棟は、敷地約36.3坪。車3台並列に駐車可能です。延床面積96.38㎡。2Fに4居室ある3SLDK。家族のつながりを感じられるリビングイン階段の間取り。LDKは広々19.25帖あり、カウンターキッチンからリビングルームが見渡せます。
価格3880万円住宅ローン100%借入で、月々約円 -

清瀬市下清戸1丁目 新築戸建 全4棟 2-4号棟
全区画43坪以上。ゆとりある新築戸建 全4棟です。周囲が畑のためとても開放感があります。2-4号棟は、約43.27坪。西道路のほか、南側東側隣地が畑のため陽当たり良好。とても開放感のある立地です。延床面積100.44㎡。2Fに4居室ある4LDK。LDKは広々20.5帖あります。太陽光パネル搭載の家です。
価格4180万円住宅ローン100%借入で、月々約円  Columnそもそも「住宅ローン減税」って
-

清瀬市竹丘3丁目 新築戸建
南北の両面道路で陽当たり良好です。北東側隣地が児童公園のため、とても開放感のある立地です。敷地約37.7坪。車2台並列に駐車可能です。延床面積105.30㎡。2Fに4居室あるゆとりの4LDKの間取り。2Fの大型のウォークインクローゼットやキッチンサイドのパントリー、玄関スペースの土間収納やクローゼットなど、とても収納豊富です。
価格5180万円住宅ローン100%借入で、月々約円 -

清瀬市野塩2丁目 新築戸建
秋津駅 徒歩9分の閑静な住宅街。南道路で陽当たり良好。吹き抜けで明るく開放感のある2Fリビングルーム。LDKは約18.5帖あり床暖房を完備。常設階段のロフトがあって便利です。1F主寝室には大型のウォークインクローゼット。ZEH水準の省エネ性能の家です。
価格4999万円住宅ローン100%借入で、月々約円  Column他社ののぼり旗があるけれど、対応できますか?
-
東久留米市金山町1丁目 新築戸建
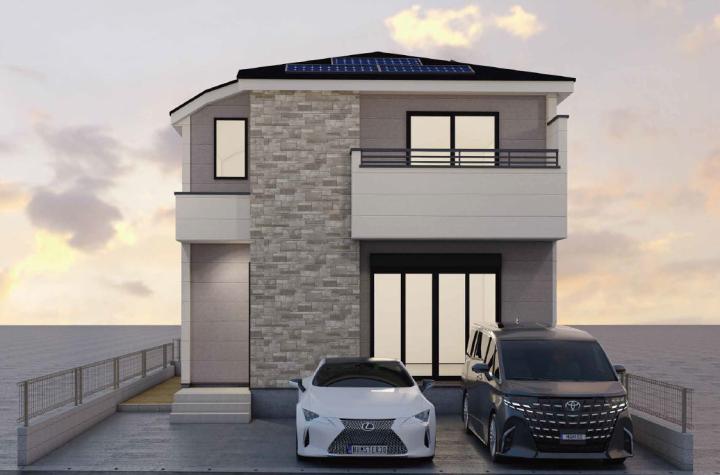
東久留米駅 徒歩10分の閑静な住宅街。約43.6坪のゆとりある敷地です。広いカースペースは車2台並列に駐車可能。西道路のほか、東側隣地に建物がなく開放感のある立地です。延床面積112.17㎡。2Fに4居室あるゆとりの4LDK。家族のつながりを感じられるリビングイン階段の間取り。フルフラットなカウンターキッチンからリビングルームが見渡せます。ZEH水準の省エネ性能。太陽光パネル搭載の家です。
価格7999万円住宅ローン100%借入で、月々約円 -

東久留米市柳窪3丁目 新築戸建 全2棟 2号棟
小平駅 徒歩12分の閑静な住宅地。北道路ですが、南側隣地が都営住宅の敷地で建物などなく、陽当たりとても良好です。周辺には黒目川や緑地など、自然にも多く触れ合える住環境です。コンパクトな3LDK。家族のつながりを感じられるリビングイン階段の間取り。2F洋室は開放感のある勾配天井で、ロフトスペース付きです。
価格4180万円住宅ローン100%借入で、月々約円


